 Na sygnale
 6°C
Kalkulator rat kredytu
Najważniejsze
Kalkulator kredytu hipotecznego symuluje wysokość miesięcznej raty oraz całkowity koszt odsetkowy na podstawie wnioskowanej kwoty, okresu spłaty do 35 lat, marży banku i wskaźnika referencyjnego. Obliczenia mają charakter orientacyjny, a ostateczny wydatek zależy od wyboru rat równych lub malejących oraz indywidualnej oceny ryzyka przez bank. Narzędzie dzieli każdą płatność na część kapitałową i odsetkową, co pozwala ocenić tempo oddawania długu przed podpisaniem umowy.
Co to jest kalkulator kredytu hipotecznego i jak działa?
Darmowy kalkulator kredytu hipotecznego przelicza parametry finansowania zabezpieczonego hipoteką wpisaną do księgi wieczystej nieruchomości (standard opisany przez Notus w 2026 r.). Algorytm narzędzia przetwarza kwotę pożyczanego kapitału, planowany okres spłaty oraz stopę procentową, tworząc kompletny harmonogram spłat.
Część kapitałowa pomniejsza saldo zadłużenia wobec instytucji finansowej, natomiast część odsetkowa stanowi wynagrodzenie banku za udostępnienie środków. W ten sposób kalkulator kredytów hipotecznych obrazuje strukturę każdej raty na przestrzeni lat. Wyniki stanowią jednak symulację matematyczną: kalkulatory nie uwzględniają indywidualnej oceny wiarygodności klienta ani stawek ubezpieczeń ustalanych podczas weryfikacji wniosku.
Jakie dane trzeba wpisać do kalkulatora rat?
Prawidłowe wyliczenie raty wymaga podania wartości nieruchomości, kwoty wkładu własnego, okresu spłaty oraz oprocentowania nominalnego. Od relacji między ceną zakupu a pożyczaną kwotą zależy wskaźnik LtV (Loan to Value).
Formularz kalkulatora wymaga wprowadzenia pięciu podstawowych parametrów:
- Wartość nieruchomości oraz wkład własny: standardem rynkowym jest wniesienie 20% ceny lokalu, choć część banków akceptuje 10% przy wykupieniu ubezpieczenia niskiego wkładu. Kredyty hipoteczne w bankach komercyjnych zawsze wymagają kapitału początkowego, więc kalkulator kredytu hipotecznego bez wkładu własnego nie odpowiada realiom rynkowym.
- Wnioskowana kwota finansowania: różnica między ceną nabycia a zgromadzonymi oszczędnościami.
- Okres kredytowania: banki komercyjne dopuszczają spłatę przez maksymalnie 35 lat, lecz Rekomendacja S wydana przez KNF zaleca okres do 25 lat.
- Marża banku: stała wartość procentowa ustalana indywidualnie w umowie przez bank komercyjny.
- Stopa referencyjna: wskaźnik rynkowy określający koszt pieniądza, najczęściej WIBOR 3M lub w nowszych umowach POLSTR 1M (wprowadzony między innymi przez PKO BP).
W kalkulacjach przyjmuję średnią rynkową 8,69% (dane NBP z 2026 r. podane przez Expander) zamiast stawek promocyjnych, co chroni przed niedoszacowaniem późniejszych obciążeń. Rządowy program dopłat „Bezpieczny Kredyt 2%” został definitywnie zawieszony, dlatego symulacje należy opierać na standardowych warunkach rynkowych.
Raty równe czy malejące: jak rodzaj spłaty zmienia koszt kredytu?
Wybór między ratami równymi a malejącymi decyduje o tempie oddawania kapitału oraz o łącznej sumie odsetek. Raty równe zapewniają stałą kwotę płatności w każdym miesiącu, natomiast raty malejące obniżają całkowity koszt kredytu kosztem wyższych obciążeń na starcie.
W systemie rat równych (annuitetowych) początkowe wpłaty pokrywają głównie odsetki, a udział spłacanego kapitału rośnie stopniowo z upływem lat. Raty malejące od pierwszego miesiąca zawierają stałą część kapitałową, do której bank dolicza odsetki od stale malejącego salda zadłużenia. W rezultacie najtańsze kredyty hipoteczne pod względem łącznych odsetek to warianty malejące, lecz wymagają one wyższych zarobków przy składaniu wniosku.
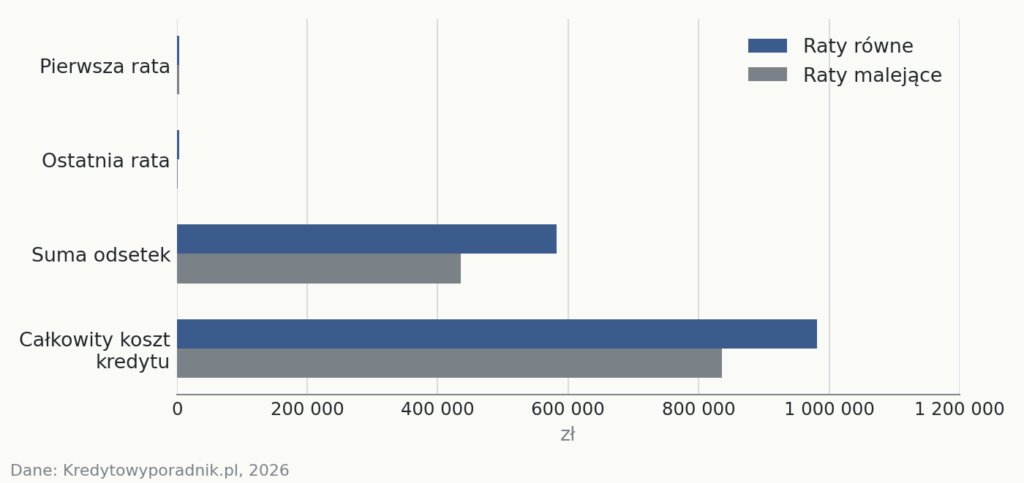
Porównanie parametrów dla kredytu na 400 000 zł na 25 lat przy średnim oprocentowaniu 8,69% obrazuje różnice w kosztach:
| Parametr spłaty | Raty równe | Raty malejące |
|---|---|---|
| Pierwsza rata | 3 273 zł | 4 230 zł |
| Ostatnia rata | 3 273 zł | 1 343 zł |
| Suma odsetek | 581 900 zł | 435 948 zł |
| Całkowity koszt kredytu (kapitał i odsetki) | 981 900 zł | 835 948 zł |
Różnica w sumie odsetek na korzyść rat malejących wynosi blisko 146 000 zł. Wybór tego wariantu wymaga jednak wyższej zdolności kredytowej na starcie, bo bank bada finanse wnioskodawcy pod kątem pierwszej, najwyższej płatności.
Co wpływa na oprocentowanie i całkowity koszt kredytu?
Oprocentowanie kredytu hipotecznego stanowi sumę stałej marży banku oraz rynkowej stopy referencyjnej, a całkowity koszt finansowania powiększają prowizje i ubezpieczenia. Sama nominalna stopa procentowa nie pokazuje pełnej ceny pożyczonych pieniędzy.
Stawka referencyjna WIBOR 3M aktualizuje się co trzy miesiące, co powoduje regularne przeliczanie harmonogramu i zmianę wysokości płaconych rat. Równolegle na rynku funkcjonują oferty oparte na wskaźniku POLSTR 1M z aktualizacją w rytmie miesięcznym. Oprócz odsetek instytucje finansowe mogą naliczać prowizję za udzielenie finansowania (często 0% w pakietach łączonych) oraz ubezpieczenie pomostowe do czasu wpisania hipoteki do księgi wieczystej.
Pełny obraz obciążeń finansowych przedstawia wskaźnik RRSO (Rzeczywista Roczna Stopa Oprocentowania). Uwzględnia on odsetki, koszty obowiązkowych polis na życie i od utraty pracy oraz wszelkie opłaty manipulacyjne wymagane przez bank.
Od kalkulatora do decyzji: jak sprawdzić zdolność i budżet?
Wynik z kalkulatora to dopiero punkt wyjścia, który bank weryfikuje własną analizą dochodów netto oraz oficjalną procedurą scoringową. Matematyczna symulacja nie gwarantuje wydania pozytywnej decyzji finansowej.
Zdolność kredytowa to maksymalna kwota długu, jaką wnioskodawca może bezpiecznie spłacać przy stałych dochodach po odliczeniu kosztów bytowych. Bankowy scoring bada wiek kredytobiorcy, formę zatrudnienia, liczbę osób na utrzymaniu oraz dotychczasową historię spłat w BIK (Biuro Informacji Kredytowej). Publiczne zestawienia ofert i rankingi kredytów hipotecznych prezentują uśrednione warunki wyjściowe, podczas gdy ostateczna propozycja zależy od indywidualnego profilu ryzyka.
Instytucje finansowe obowiązują przy tym wytyczne nadzorcze. Rekomendacja S wydana przez KNF nakazuje badanie zdolności przy założeniu maksymalnie 25-letniego okresu spłaty, nawet jeśli umowa zostanie zawarta na 30 lub 35 lat.
Ile powinien wynosić bufor bezpieczeństwa przy kredycie?
Bezpieczny bufor to poduszka finansowa na minimum 6 miesięcy stałych wydatków oraz przygotowanie budżetu na ratę powiększoną o 2–3 punkty procentowe. Taka rezerwa chroni płynność domowych finansów w razie utraty pracy lub wzrostu stóp procentowych.
Ekonomista Marcin Iwuć zwraca uwagę, że poduszka finansowa czyni kredyt hipoteczny bezpiecznym dopiero wtedy, gdy pokrywa pełne koszty życia na pół roku bez sięgania po pomoc rodziny. W tym podejściu miesięczna rata nie powinna przekraczać 30% dochodów netto gospodarstwa domowego. Zamiast więc polegać wyłącznie na wyliczeniach kalkulatora czy zestawieniach ofert, kalkulację w budżecie warto przetestować przy stopie podniesionej o 2 lub 3 punkty procentowe.
Praktyczne planowanie budżetu domowego pozwala precyzyjnie wydzielić koszty stałe i ocenić, czy przyszłe nadwyżki umożliwią nadpłatę kapitału. Jako zasadę ostrożnościową przyjmuję unikanie zadłużania się na maksymalny dopuszczalny limit wyznaczony przez analityka, dopóki na osobnym koncie nie zgromadzę pełnego funduszu bezpieczeństwa.
Jak dochody netto i koszty stałe wpływają na ratę kredytu hipotecznego?
Dostępną wysokość raty wyznacza różnica między comiesięcznym dochodem netto a sumą stałych wydatków na utrzymanie domu i rat innych długów. Każde dodatkowe zobowiązanie bezpośrednio obniża kwotę, jaką bank zgodzi się pożyczyć na zakup mieszkania.
Do kalkulacji przyjmowane są udokumentowane wpływy z umowy o pracę, działalności gospodarczej lub kontraktów cywilnoprawnych po potrąceniu podatków i składek. Ustalenie realnych zarobków ułatwia internetowy kalkulator brutto netto, który przelicza stawkę z umowy na kwotę wpływającą na konto. Od tej sumy analitycy odejmują koszty utrzymania przypadające na członków rodziny, limity kart kredytowych oraz raty pożyczek widoczne w BIK.
Przy zarobkach na poziomie 8 000 zł na rękę i zachowaniu bezpiecznego progu 30%, miesięczna rata nie powinna przekraczać 2 400 zł. Taki pułap pozwala swobodnie pokrywać bieżące rachunki bez ryzyka zachwiania płynności w miesiącach z większymi wydatkami.
Jakie opłaty okołokredytowe pomija prosty kalkulator kredytu hipotecznego?
Standardowy kalkulator rat pomija koszty transakcyjne, które trzeba pokryć gotówką jeszcze przed wypłatą środków z banku.
Poza wkładem własnym zakup mieszkania wiąże się z opłatami formalnymi:
- Taksa notarialna i podatek: podpisanie aktu notarialnego w wybranej kancelarii notarialnej wiąże się z opłatą za czynności notariusza oraz 2% podatku PCC przy zakupie z rynku wtórnego.
- Opłaty sądowe w wydziale ksiąg wieczystych: 200 zł za wpis prawa własności oraz 200 zł za ustanowienie hipoteki na rzecz banku.
- Operat szacunkowy: koszt wyceny nieruchomości przez rzeczoznawcę majątkowego, wynoszący od kilkuset do ponad tysiąca złotych.
- Ubezpieczenia: polisa murów lokalu z cesją na bank oraz ubezpieczenie pomostowe do czasu prawomocnego wpisu w sądzie.
Przedstawione w kalkulatorach wyliczenia rat i kosztów mają charakter poglądowy i nie stanowią wiążącej oferty handlowej w rozumieniu przepisów Kodeksu cywilnego. Ostateczne parametry finansowania każdorazowo ustala bank na podstawie analizy dokumentów majątkowych wnioskodawcy.